A vida é feita de escolhas. Algumas parecem pequenas, outras mais significativas. Mas, no fim das contas, todas contribuem para desenhar o nosso futuro.
Escolher casar, fazer uma viagem, reduzir o ritmo de trabalho para passar mais tempo com a família — tudo isso são decisões pessoais que moldam nossa trajetória. No entanto, quando o assunto é planejar a aposentadoria, muitos brasileiros ainda não conseguem transformar essa preocupação em ação.
O Que Mostram as Pesquisas
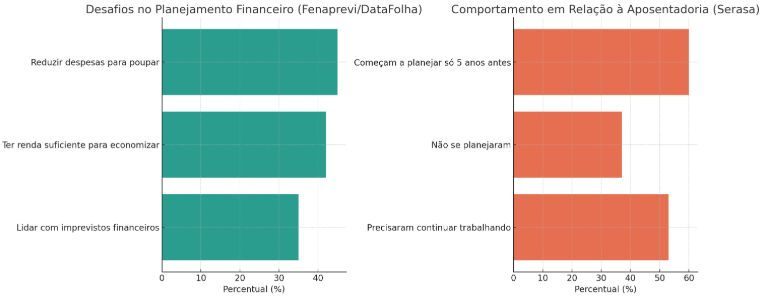
Segundo um levantamento realizado pela Fenaprevi em parceria com o DataFolha (https://fenaprevi.org.br/noticias/pesquisa-fenaprevi-datafolha-explora-como-o-brasileiro-se-planeja-e-se-protege-para-o-futuro-e-para-a-aposentadoria) cerca de 80% dos brasileiros se preocupam com o futuro, mas a grande maioria ainda encontra obstáculos quando o assunto é organização financeira.
Entre os principais desafios apontados pelos entrevistados:
- 45% disseram ter dificuldade para cortar gastos e guardar dinheiro;
- 42% afirmaram que não conseguem gerar renda suficiente para poupar;
- 35% enfrentam dificuldades para lidar com imprevistos financeiros.
Outro dado importante vem de uma pesquisa da Serasa: 60% dos brasileiros só começam a pensar na aposentadoria cinco anos antes de parar de trabalhar. O resultado desse atraso?
Mais da metade dos aposentados (53%) ainda precisa trabalhar para complementar a renda, e 37% confessam que simplesmente não se prepararam financeiramente para esse momento.

O Custo de Deixar Para Depois
Essa resistência em planejar o futuro tem muito a ver com a forma como lidamos com o presente. Muitas vezes, preferimos priorizar prazeres imediatos e deixamos o planejamento financeiro em segundo plano. O problema é que o tempo, quando mal aproveitado, cobra um preço — e alto.
Quanto mais tarde começamos a poupar, menor é o efeito dos juros compostos e maior é o esforço necessário para acumular o que precisamos. É como tentar correr uma maratona de horas em alguns minutos.
E Você? Está Tomando as Rédeas da Sua Vida Financeira?
Se queremos liberdade e tranquilidade no futuro, precisamos começar a construí-la agora. Um bom ponto de partida é organizar suas finanças em três frentes principais:
- Reserva de Emergência (Curto Prazo)
Destinada a imprevistos: uma batida no carro, uma despesa médica ou até mesmo a perda do emprego. É o seu colchão de segurança. - Reserva para Conquistas (Médio Prazo)
Para realizar sonhos e metas, como uma viagem, a compra de um carro, a entrada de um imóvel ou até o capital para um novo negócio. - Reserva para Aposentadoria (Longo Prazo)
Mesmo que você contribua com o INSS, é importante refletir: esse valor será suficiente para manter seu padrão de vida? Muitas vezes, a resposta é não — e é aí que entra a importância de construir uma renda complementar.
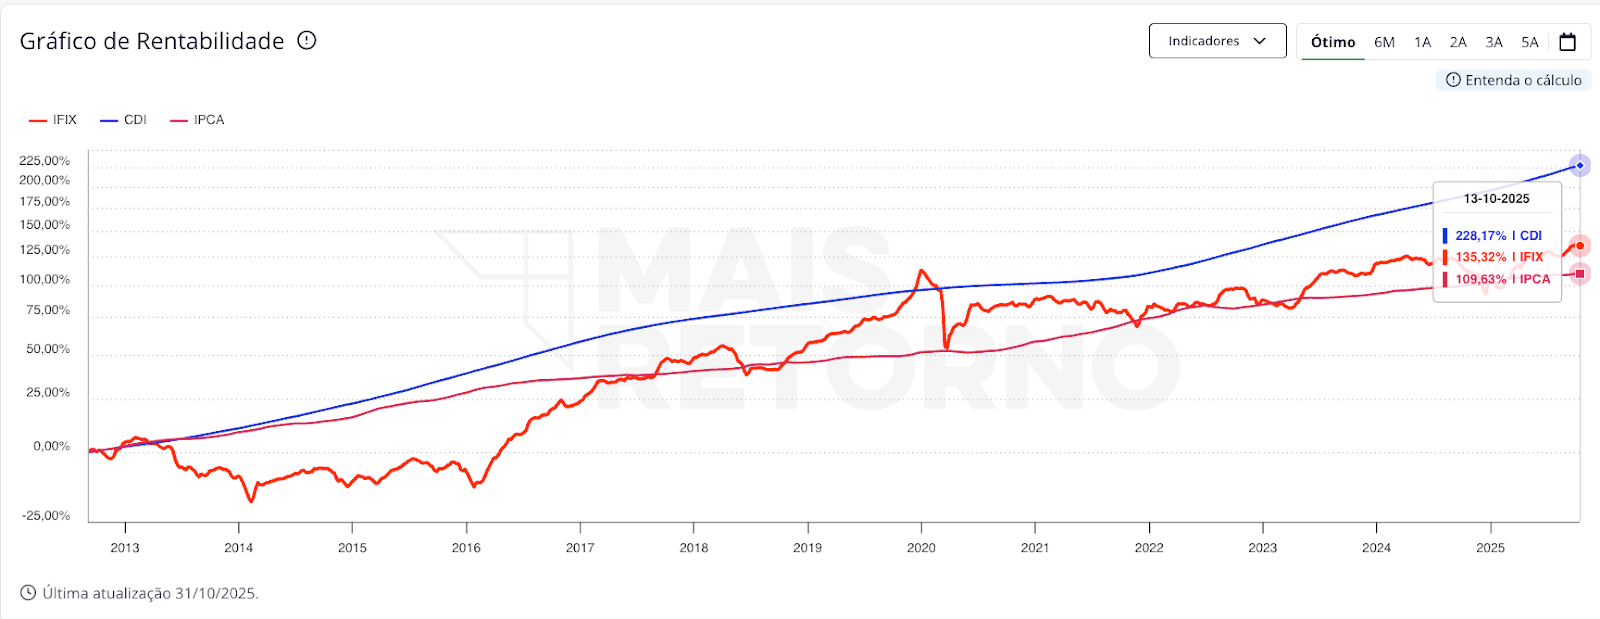
Aqui na Musa Capital, depois de conversar com o cliente afim de entender mais sobre seus objetivos, nós usamos um simulador de independência financeira que nos ajuda a entender as capacidades futuras financeiras, como o gráfico abaixo:
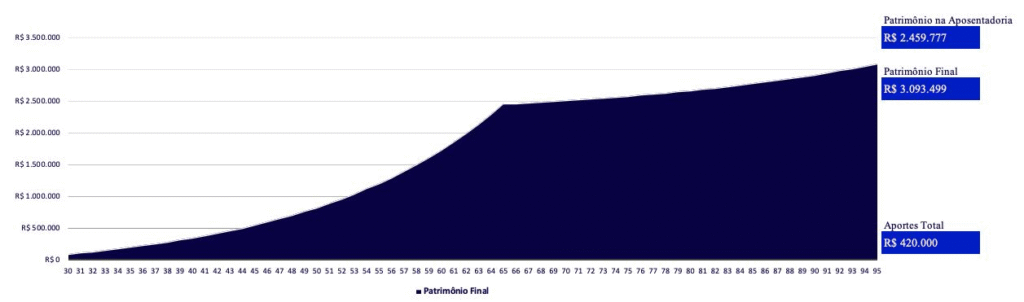
A disciplina do aporte é mais importante que o Timing das aplicações.
5 passos para te ajudar nessa construção:
- Procure um profissional capacitado para te ajudar na construção do plano financeiro.
- Faça uma análise das suas finanças pessoais afim de identificar pontos de melhoria.
- Invista todos os meses, sem interrupções. Disciplina!
- Siga o plano e acompanhe sua evolução.
- Lembre-se: tempo e constância são aliados poderosos.
Todas as ações que você tomar hoje vão refletir, mais cedo ou mais tarde, no seu futuro. Quanto antes assumir o protagonismo das suas finanças, maiores serão suas chances de conquistar independência, tranquilidade e liberdade para fazer escolhas.
Então, reflita: você está construindo o futuro que deseja ou apenas deixando o tempo passar? Já passamos metade do ano, bora fazer acontecer!