Para muitos brasileiros, os Fundos Imobiliários (FIIs) representam a promessa da renda passiva perfeita, isenção de Imposto de Renda e um “aluguel” caindo na conta todo mês. Não é à toa que o número de cotistas saltou de 93 mil em 2014 para mais de 2,5 milhões atualmente.
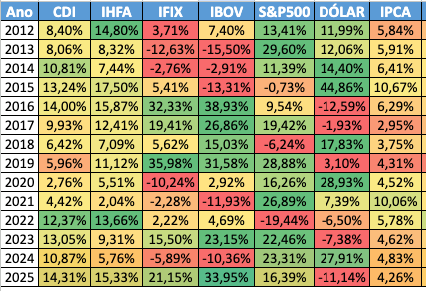
Porém, essa admiração pelos dividendos esconde uma realidade perigosa nos números, o IFIX (índice de FIIs) no longo prazo fica muito abaixo de outro índice, muito conhecido e com muito menos risco, o CDI.
Neste artigo, irei desmistificar essa classe de ativos e provar que a pergunta não é se FIIs são bons ou ruins, mas sim para quem eles realmente servem. Você está na fase de acumulação ou de usufruto? A resposta ditará se o seu FII preserva seu patrimônio ou é um freio silencioso da sua acumulação.
A história resumida e a popularização dos FIIs
O mercado de FIIs não é novo. Criado em 1993, ele passou a primeira década e meia em um ritmo lento, operando até 1999 com foco em investidores institucionais (Bancos, fundos de investimento e de pensão, etc.).
A partir desse ano foi criado o primeiro FII destinado ao público geral, mas o mercado era ainda muito pequeno. A popularização da classe começou em 2005, quando a lei nº 11.196 estabeleceu a isenção de imposto de renda sobre os rendimentos distribuídos pelos FIIs para pessoas físicas.
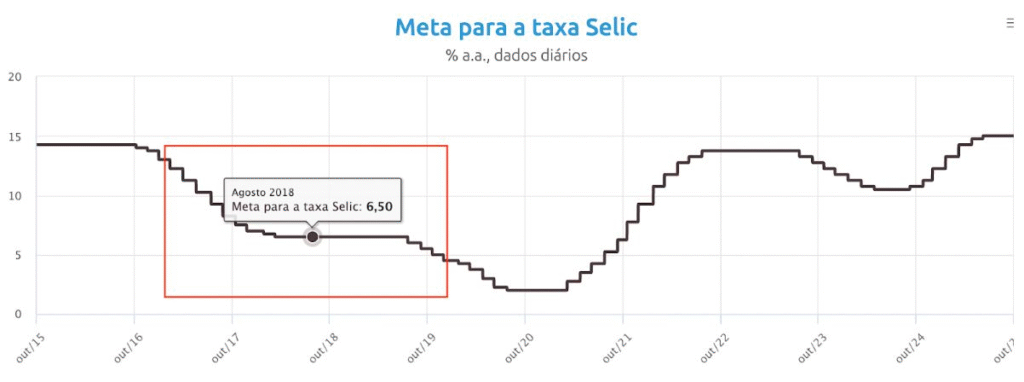
O ritmo do crescimento do número de investidores dessa classe começou a acelerar com a queda progressiva da taxa selic a partir de 2017.
Quando os juros recuaram drasticamente, especialmente em 2020 (atingindo 2% ao ano), os investimentos mais conservadores, como a poupança e o próprio CDI, pararam de entregar retornos relevantes.
De repente, a isenção de Imposto de Renda e o dividendo mensal dos FIIs se tornaram irresistíveis. Foi nesse período que o número de cotistas saltou de pouco mais de 200 mil para mais de 1,1 milhão em apenas três anos. A popularização foi, portanto, um reflexo direto da busca desesperada por rendimentos que a renda fixa já não entregava.
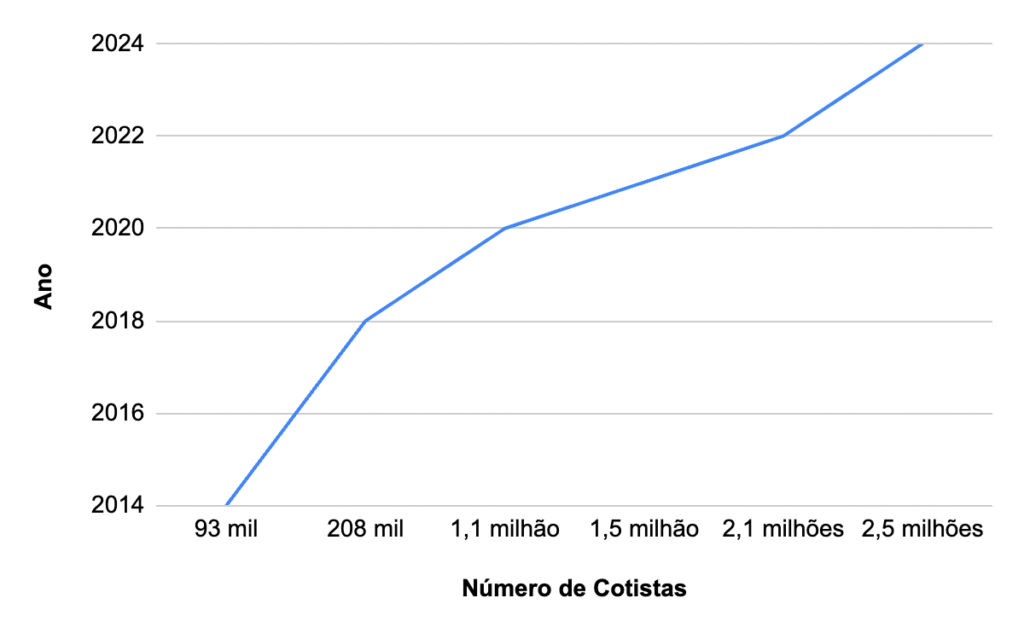
Fonte: boletim B3
Onde o IFIX perdeu
A atração pelos fundos imobiliários é emocional, mas a análise do retorno total nos força a encarar o custo de oportunidade dessa escolha. A popularidade da classe, impulsionada pelo apelo da renda, esconde uma verdade perigosa para quem está buscando crescimento.
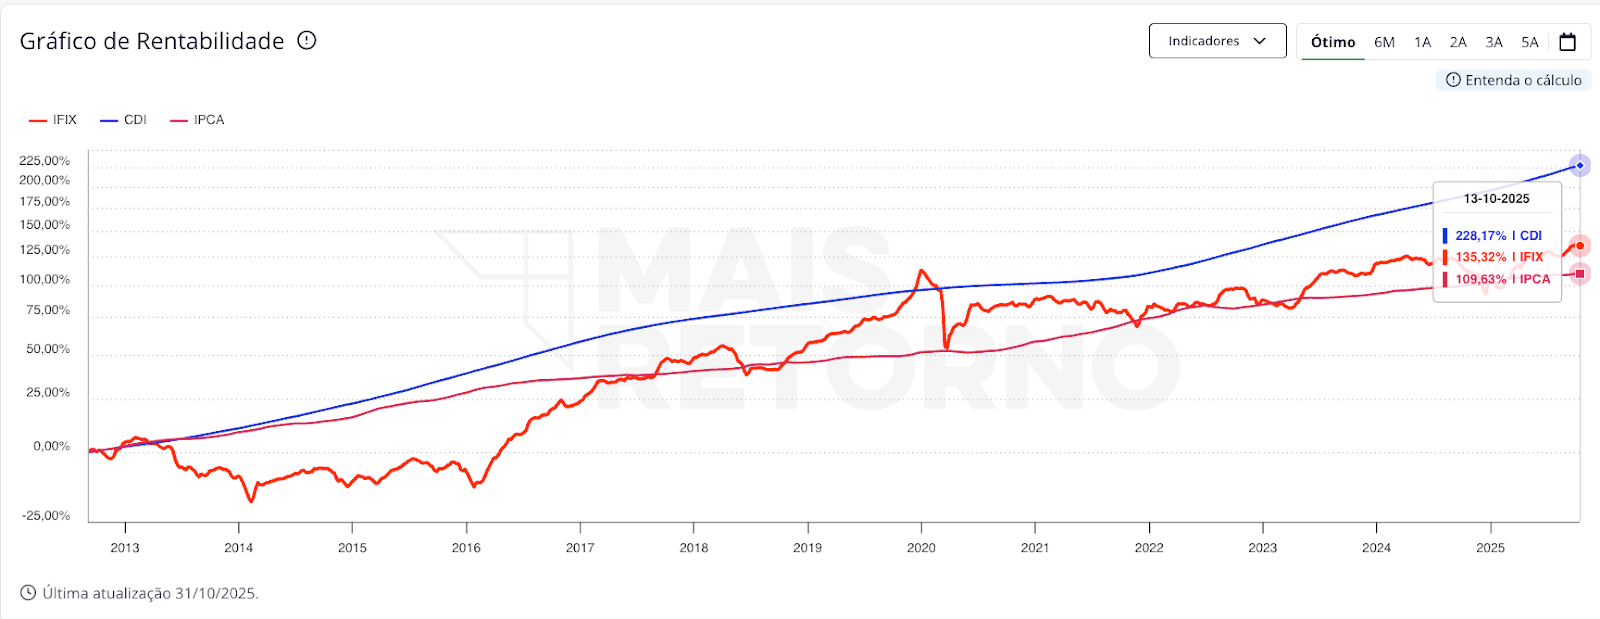
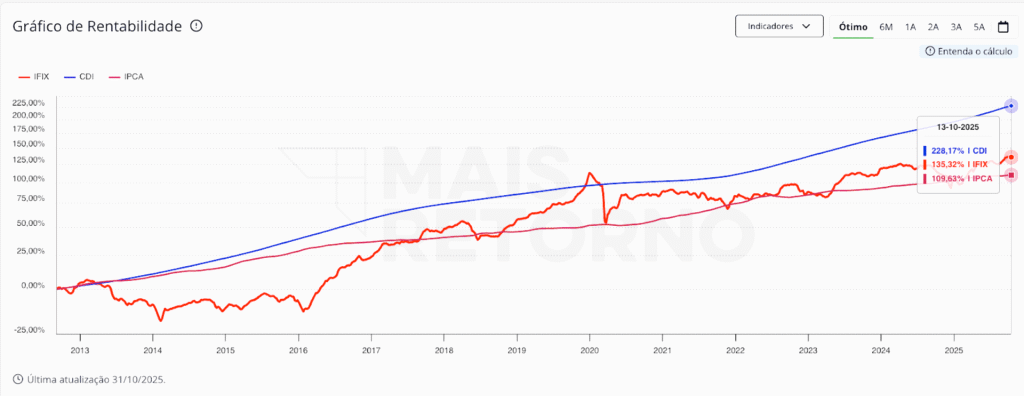
O IFIX é o índice de fundos imobiliários da bolsa brasileira e ele mede o retorno total da classe (valorização da cota + dividendo).
Fonte: Mais Retorno
O confronto direto com o CDI, índice de renda fixa (baixo risco), é o dado que quebra o mito da rentabilidade. Analisando o histórico completo desde a criação do IFIX em 2012, o resultado é claro: o investidor que escolheu a segurança do CDI acumulou um retorno de 228,17%. Já o IFIX, mesmo com o benefício da isenção de imposto nos dividendos, entregou apenas 135,32%.
Isso significa que a escolha pelo FII gerou um custo de oportunidade de quase 93%, ou seja, esse é o retorno que o investidor teria a mais caso tivesse investido seu patrimônio na renda fixa.
Somente ao final de 2019 que o índice conseguiu superar o CDI, quando bateu 112,61% em dezembro de 2019, contra 95,85% do CDI.
Ou seja, o investidor teria de manter a classe na carteira por quase 7 anos para ver ela superar a renda fixa e, se tratando do investidor pessoa física, muito provavelmente esse investidor já teria cedido ao impulso de venda antes da recuperação da classe.
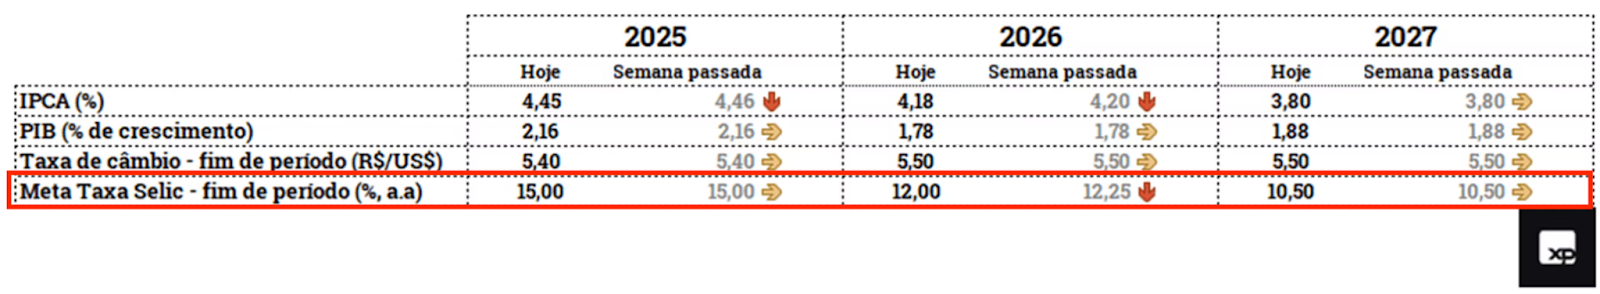
Essa recuperação entre 2017 e 2019 aconteceu devido ao evento citado anteriormente, a queda drástica da SELIC e, por consequência, queda dos rendimentos de renda fixa no Brasil, levando a uma migração em massa do recurso dos investidores para a renda variável, como os fundos imobiliários.
Fonte: Banco Central do Brasil
A falha em proteger o poder de compra
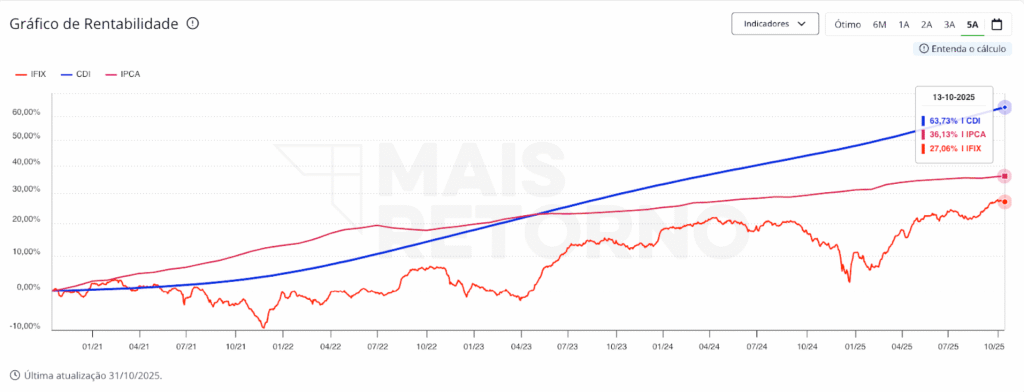
A situação se agrava no ciclo recente de juros altos e inflação. A função primária de um investimento é, no mínimo, preservar o poder de compra. No entanto, nos últimos cinco anos (60 meses), o IFIX não conseguiu cumprir esse papel:
Fonte: Mais Retorno
A inflação (IPCA) acumulou 36,31%, o retorno total do IFIX ficou em modestos 27,48%, enquanto isso, a Renda Fixa (CDI) disparou para 63,40%.
Essa diferença expõe a fragilidade dos FIIs em períodos de alta volatilidade e juros elevados. O resultado é um alerta: para o investidor focado em crescimento, o FII se mostrou ineficaz na missão de multiplicar o capital e até mesmo na de defendê-lo da inflação.
FIIs e o perfil do investidor: para quem o ativo realmente serve?
A verdadeira questão sobre Fundos Imobiliários não é se são um ativo bom ou ruim, mas sim se eles servem ao seu objetivo particular e à sua fase de vida. O foco excessivo na isenção de IR e no dividendo cega o investidor para o fator mais importante, o retorno total no longo prazo.
Para alinhar a classe de ativo à sua carteira, você precisa entender em qual fase da vida financeira você está.
Fase de acumulação
Para o investidor que está em fase de acumulação (construindo patrimônio e com um longo horizonte de tempo pela frente) a prioridade máxima deve ser o ganho de capital e a multiplicação do patrimônio.
Nessa fase, os FIIs não se encaixam.
O principal objetivo é ter a máxima eficiência e, como o histórico mostra, o IFIX perdeu significativamente para o CDI. O investidor em acumulação deve focar em classes de ativos com maior potencial de retorno, como ações, ETFs, renda fixa, tanto no Brasil como no exterior, que historicamente se provaram mais rentáveis. O dividendo mensal, por mais que seja isento, não compensa o retorno total inferior no longo prazo.
Fase de Usufruto
O cenário muda para o investidor que está em fase de usufruto (aquele que já acumulou capital e agora busca viver da renda gerada por esse patrimônio).
Para este perfil, os FIIs se encaixam como uma ferramenta de geração de fluxo de caixa periódico, compondo uma fatia da carteira:
- Renda e fluxo: O FII entrega proventos mensais e isentos de IR, o que é valioso para quem precisa de um fluxo de caixa previsível para complementar o orçamento.
- Proteção no longo prazo: Apesar da volatilidade e dos desafios de curto prazo, a classe tende a preservar o poder de compra no longo prazo ao acompanhar a inflação, sendo uma ótima forma de diversificar a renda que vem de Renda Fixa, ações, entre outras.
Em resumo, na fase de acumulação, o FII é um luxo que custa caro em rentabilidade. Na fase de usufruto, ele se torna uma peça estratégica para a segurança da renda.
Alternativas que podem fazer mais sentido
Se você está na fase de acumulação, a análise de performance do IFIX contra o CDI e o IPCA deve ter soado um alarme. Priorizar a renda passiva mensal (o dividendo) em detrimento do crescimento patrimonial (o retorno total) é um erro custoso no longo prazo.
Para quem busca maximizar o retorno e acelerar a multiplicação do capital, existem classes de ativos que, historicamente, se mostram mais eficientes.
Para máximo crescimento patrimonial:
Ações (foco em crescimento e valor): Diferente dos FIIs que são obrigados a distribuir 95% do lucro (limitando o reinvestimento), uma empresa de crescimento usa seu lucro para investir no próprio negócio, já em um fundo de ações o gestor reinveste automaticamente os dividendos pagos pelas empresas que fazem parte da carteira do fundo. Isso gera um potencial de ganho de capital muito maior no longo prazo, superando amplamente o IFIX e o CDI. O investidor foca na valorização e não no dividendo.
ETFs de renda variável global: Para diversificação e um potencial de retorno robusto, ETFs com exposição à bolsa americana e até a ativos de proteção como o ouro oferecem exposição ao que há de mais eficiente e inovador no mercado mundial. No longo prazo, essa exposição a economias mais dinâmicas tende a bater a performance do mercado brasileiro.
Para renda fixa estratégica:
Renda fixa pós-fixada (CDI): No Brasil, onde o histórico de juros altos é a regra, o CDI (taxa pós-fixada) se provou mais eficiente que o IFIX no longo prazo. Títulos como CDBs, LCIs e LCAs atrelados ao CDI, além de fundos de renda fixa, oferecem liquidez e segurança com um retorno que, historicamente, superou os FIIs. É a alternativa mais segura.
Renda fixa pré-fixada: Em períodos de início de ciclo de queda de juros, títulos pré-fixados se tornam mais interessantes. Eles permitem travar taxas, gerando uma rentabilidade mais alta e previsível quando o CDI cai.
Fundos multimercados: Para quem busca uma gestão ativa e diversificada, os multimercados são uma opção flexível. O gestor tem liberdade para navegar entre juros, câmbio, commodities, ações, buscando retornos que superem o CDI com uma volatilidade controlada.
Conclusão
O grande aprendizado do mercado de Fundos Imobiliários é que a escolha não pode ser guiada pelo dividendo isento. É preciso adequar a classe à sua fase de vida.
O investidor em fase de acumulação deve entender que, em um país como o nosso, onde os dados históricos mostram inflação e juros altos por longos períodos, teremos a classe de fundos imobiliários sofrendo por períodos prolongados também.
As eleições de 2026 se aproximam e podemos ter o governo atual reeleito e, consequentemente, juros e inflação altos até 2030.
Com esse cenário, fica mais difícil ainda encontrar espaço para FIIs na carteira do investidor em fase de acumulação.
Somente na fase de usufruto o FII se torna uma ferramenta para gerar fluxo de caixa isento de impostos, já que nessa fase o objetivo é superar a inflação.
O alerta final é que a rentabilidade futura dos seus FIIs está diretamente ligada à política econômica. Adeque sua carteira de investimentos ao seu momento de vida.

Rafael Fernandes,
Consultor de investimentos, CFP, da Musa Capital