O principal motivo para investirmos em crédito privado é buscar retornos superiores ao CDI.
Por isso, quando um fundo começa a render abaixo desse benchmark, como tem acontecido desde outubro, é algo que deixa a maioria dos investidores desconfortável, já que estão tendo um retorno menor que o que é considerado o mínimo. Este movimento recente do mercado não é casual, ele revela uma mudança na percepção de risco.
O que está em jogo é o spread de crédito, falaremos sobre isso de forma mais didática adiante.
Ao entendermos como e por que os spreads se movem, você deixa de ser um mero espectador da performance e se torna um investidor estratégico, pronto para tomar decisões baseadas em dados.
Entendendo o risco de crédito
Quando você investe, a referência de risco zero é o governo, já que o investidor só perde o dinheiro emprestado para ele caso o país quebre.
Na prática, essa referência de risco zero é a taxa Selic, que serve de base para o CDI.
Por isso, o CDI é considerado a rentabilidade mínima que se busca em qualquer investimento de renda fixa.
De forma simples, o spread é a diferença entre o que o governo paga (risco zero) e o que uma empresa privada paga (risco corporativo). Essa diferença é chamada de prêmio, é o retorno a mais que uma empresa entrega para compensar o risco mais alto que ela oferece, visto que o risco de uma empresa quebrar é maior que o do país.
Se o mercado sentir que a Vale ou o Itaú têm o risco de crédito (possibilidade de quebrar e não devolver o seu dinheiro) maior que o governo, essas empresas precisam aumentar o spread (rentabilidade) oferecido para atrair investidores, por exemplo, oferecer retornos de 110% ou 120% do CDI.
Esse mecanismo de compensação é que torna os títulos privados uma alternativa de rendimento superior, mas também os sujeita a maior risco.
Recente queda de performance dos fundos de crédito privado
O motivo pelo qual os fundos de crédito privado vem tendo performances mais baixas nesse último trimestre não é devido a um aumento do risco das empresas emissoras dos títulos e sim pela da abertura de spreads.
Funciona da seguinte maneira, o mercado, por algum motivo (geralmente incerteza fiscal ou global), passa a exigir um prêmio de risco maior, ou seja, que as empresas paguem mais em suas debêntures para que faça sentido para o investidor aportar nelas ao invés de em um título público que tem muito menos risco. Se antes a empresa pagava 110% do CDI, agora ela precisa pagar 120% do CDI para atrair novos investidores. O problema é que os títulos que já estão dentro do fundo que está na sua carteira (os antigos) precisam ser marcados a mercado.
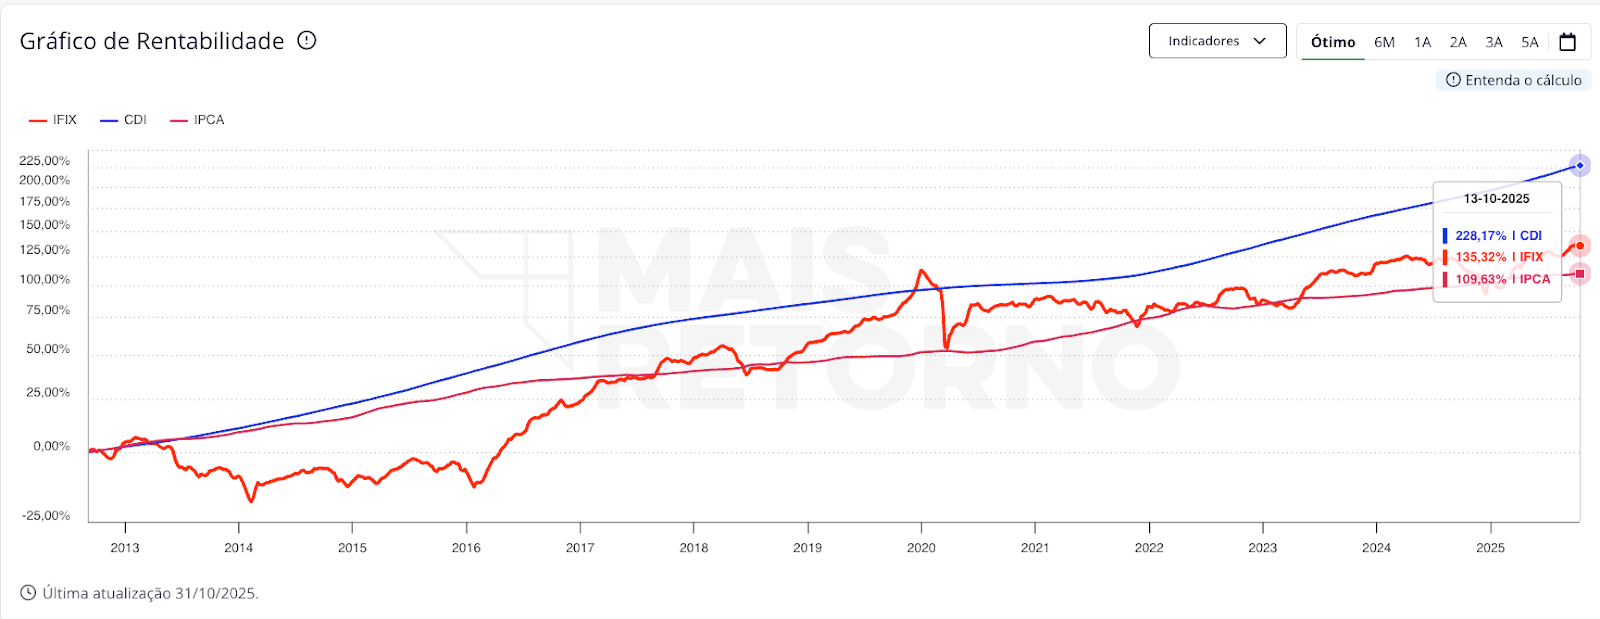
Para que um título antigo (que paga 110%) seja competitivo com um novo (que paga 120%), seu preço precisa cair. Essa queda de preço é a queda de performance que você viu no seu fundo.

Fonte: Mais Retorno
O que esperar dos fundos de crédito nos próximos meses
A abertura de spreads foi causada pela incerteza macroeconômica e fiscal no Brasil. O mercado tem questionado a credibilidade do governo em cumprir as metas fiscais (como o déficit zero), dada a pressão por aumento de gastos e a dependência de arrecadação extraordinária. Quando o risco fiscal aumenta, o investidor exige mais retorno.
Para quem pensa no longo prazo isso é uma oportunidade, já que a recente queda de performance nos fundos é temporária, mas as taxas mais altas que os fundos estão comprando agora é permanente.
Imagine que o fundo está comprando uma nova leva de títulos pagando 120% do CDI, enquanto você comprou sua cota quando ele só conseguia comprar a 110%. Essa diferença de 10% do CDI no spread será repassada para a rentabilidade da sua cota ao longo do tempo.
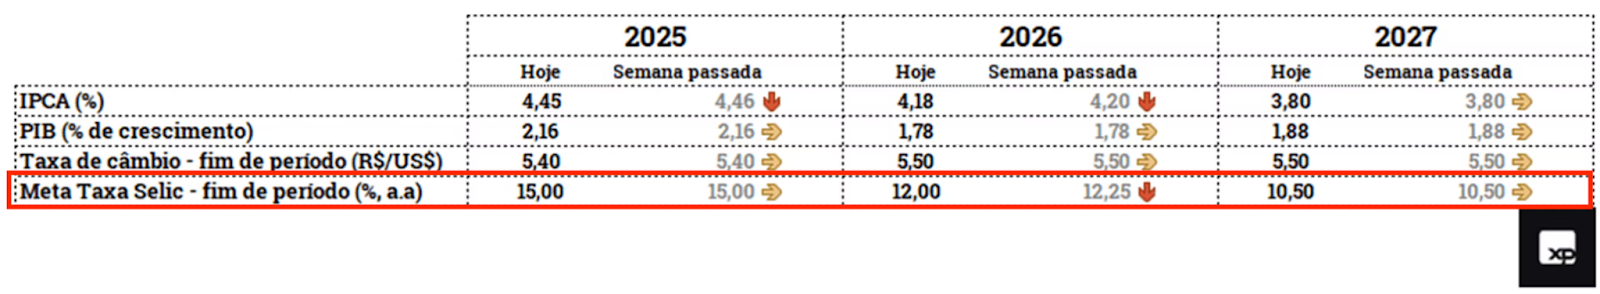
O seu fundo, ao negociar títulos com taxas maiores, está garantindo uma rentabilidade maior para os próximos anos, mesmo se a taxa selic cair.
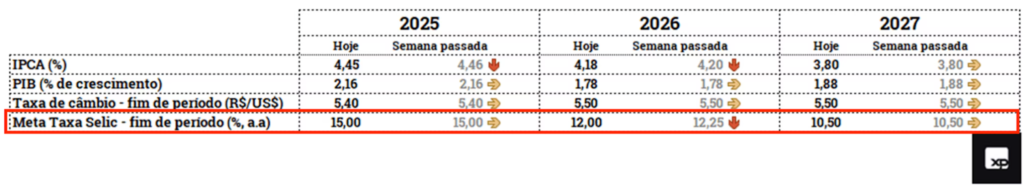
Fonte: XP Investimentos com dados do FOCUS
O pânico de curto prazo financia o retorno de longo prazo. Sua estratégia deve ser manter a calma e a seletividade, aproveitando que o mercado está vendendo o futuro prêmio de risco com desconto para garantir um rendimento superior ao CDI nos próximos anos.

Rafael Fernandes,
Consultor de investimentos, CFP, da Musa Capital